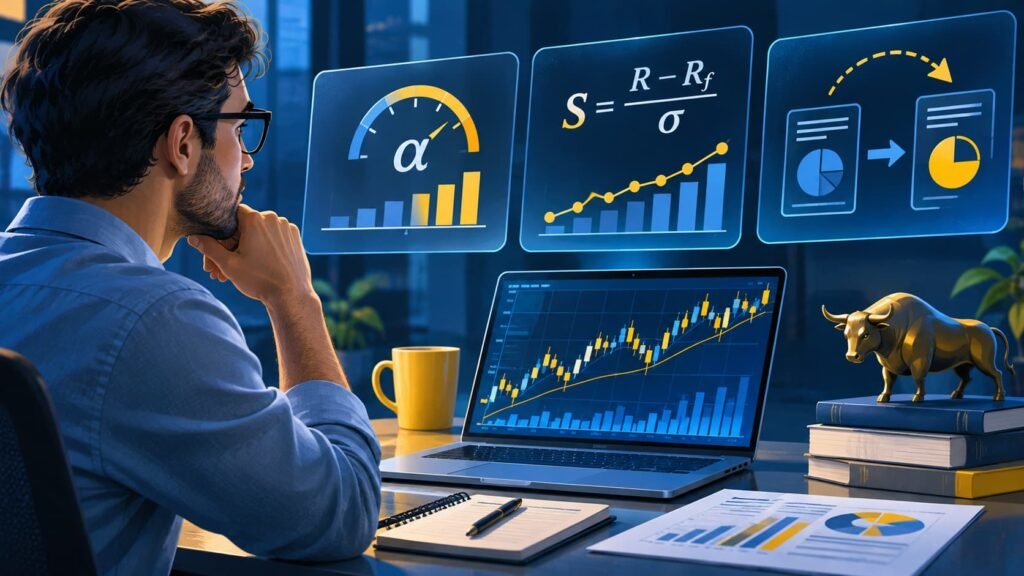
Si el análisis técnico te dice «cuándo» comprar o vender, el análisis fundamental te ayuda a decidir «qué» comprar y si merece la pena mantenerlo a largo plazo. Hoy nos centraremos en tres conceptos clave para evaluar cualquier fondo de inversión o estrategia: el Ratio de Sharpe, el Alfa y el importantísimo (y a menudo olvidado) Cambio de Estrategia.
Ratio de Sharpe
Imagina que dos amigos te cuentan que ganaron 1.000€ el mes pasado. ¿Quién lo hizo mejor? Sin más datos, es imposible saberlo. ¿Y si uno lo ganó en una inversión súper segura y el otro apostando todo al rojo en la ruleta? Ahí es donde entra el Ratio de Sharpe.
El Ratio de Sharpe es una medida de rentabilidad ajustada al riesgo. En cristiano: te dice cuánto rendimiento extra has obtenido por cada unidad de riesgo (volatilidad) que has asumido. Un ratio más alto siempre es mejor.
¿Cómo se interpreta?
La fórmula puede parecer intimidante, (Rentabilidad del fondo – Tasa libre de riesgo) / Volatilidad del fondo, pero la idea es simple:
- Calcula la rentabilidad que has obtenido por encima de una inversión «sin riesgo» (como una Letra del Tesoro).
- Divide ese extra de rentabilidad por los «sustos» que te ha dado la inversión (su volatilidad o cuánto ha subido y bajado).
Un Ratio de Sharpe de 1 se considera bueno, por encima de 2 es muy bueno, y por encima de 3 es excelente.
Ejemplo práctico: Tienes dos fondos de inversión. El Fondo A te dio un 15% de rentabilidad, pero sus vaivenes fueron enormes (alta volatilidad). El Fondo B te dio un 12%, pero su valor creció de forma muy estable (baja volatilidad). Al calcularlo, descubres que el Fondo A tiene un Ratio de Sharpe de 0.8, mientras que el Fondo B tiene un Ratio de Sharpe de 1.5. ¿Conclusión? Aunque el Fondo A ganó más en términos absolutos, el Fondo B te recompensó mucho mejor por el riesgo que asumiste. Fue una inversión más eficiente.
Alfa
El Alfa es, para muchos, el Santo Grial de la gestión activa. Mide la habilidad de un gestor para «batir al mercado«. El «mercado» se representa con un índice de referencia o benchmark (por ejemplo, el IBEX 35 para acciones españolas o el S&P 500 para las estadounidenses).
El Alfa es la rentabilidad que ha generado el gestor por encima (o por debajo) de la que habría obtenido el mercado. Un alfa positivo significa que el gestor ha aportado valor con sus decisiones. Un alfa negativo… bueno, significa que lo habrías hecho mejor invirtiendo en un fondo indexado barato que simplemente replicara el mercado.
¿Por qué es tan importante?
Porque te ayuda a responder a la pregunta: «¿Estoy pagando comisiones a un gestor para que lo haga peor que el mercado?«. El Alfa aísla la habilidad del gestor del movimiento general del mercado. Si todo sube, es fácil ganar dinero. Pero, ¿tu fondo subió más que el resto? Eso es lo que mide el Alfa.
Ejemplo práctico: Tu gestor te llama orgulloso: «¡Este año hemos conseguido una rentabilidad del 20%!». Suena fantástico. Pero tú, que eres un inversor informado, investigas y ves que su índice de referencia, el S&P 500, subió un 22% en el mismo período. El Alfa de tu gestor es, por tanto, de -2%. A pesar de haber ganado un 20%, lo hizo peor que el mercado. Su gestión no solo no añadió valor, sino que te costó un 2% de rentabilidad potencial (además de las comisiones que le pagas).
Cambio de Estrategia (Style Drift)
Este no es un número, sino un concepto cualitativo, y es crucial. El «cambio de estrategia» o style drift ocurre cuando un fondo de inversión o un gestor se desvía de la filosofía de inversión que te prometió.
Tú inviertes en un fondo por una razón específica. Quizás buscabas un fondo conservador de bonos europeos, o uno agresivo de tecnológicas emergentes. Has construido tu cartera personal basándote en esa premisa. Si el gestor, por su cuenta, empieza a invertir en activos diferentes para los que no fue «contratado«, está rompiendo el pacto.
¿Por qué es un peligro?
Porque altera completamente el perfil de riesgo de tu cartera sin que te des cuenta. Un fondo que era tu ancla de seguridad puede convertirse de repente en una fuente de volatilidad. O un fondo que debía darte exposición a un sector específico puede empezar a diluirse en otros, perdiendo su propósito.
Ejemplo práctico: Contrataste un fondo llamado «Renta Fija Global Segura», cuyo folleto decía que solo invertiría en bonos de gobiernos con máxima calificación crediticia (AAA). Es tu parte «aburrida» y segura de la cartera. Seis meses después, revisas los informes trimestrales y descubres que, para intentar arañar algo más de rentabilidad, el gestor ha empezado a comprar un 15% de «bonos basura» (high yield) de empresas con problemas. ¡Alerta roja! Esto es un cambio de estrategia en toda regla. El fondo ya no es el producto de bajo riesgo que tú compraste. Es el momento de llamar al gestor para pedir explicaciones o, directamente, reevaluar tu inversión.
Ser el dueño de tus inversiones
Entender el Ratio de Sharpe, el Alfa y vigilar los cambios de estrategia te convierte en un inversor mucho más sofisticado. Ya no solo miras la rentabilidad final, sino que entiendes cómo se ha conseguido esa rentabilidad, si ha merecido la pena el riesgo asumido y si el gestor está cumpliendo su promesa.
Estas herramientas te dan el poder de evaluar de verdad a quienes gestionan tu dinero y de tomar decisiones informadas a largo plazo. No te conformes con el resultado; exige entender el proceso. Al final, el responsable último de tu patrimonio eres tú.